全球氰化钠市场规模预计2029年达30.8亿美元 供需格局与未来展望
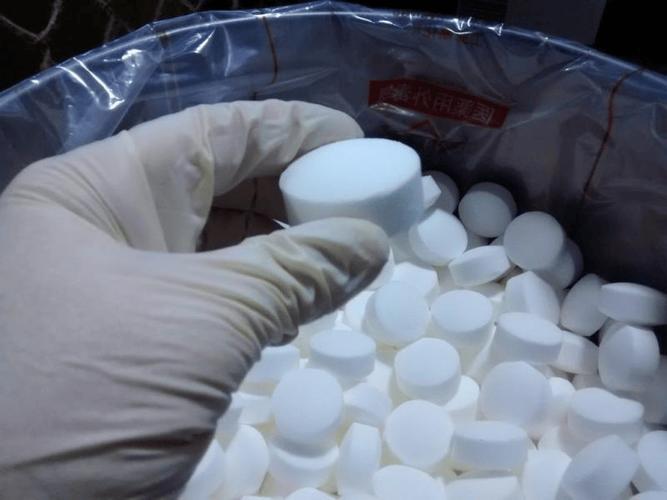
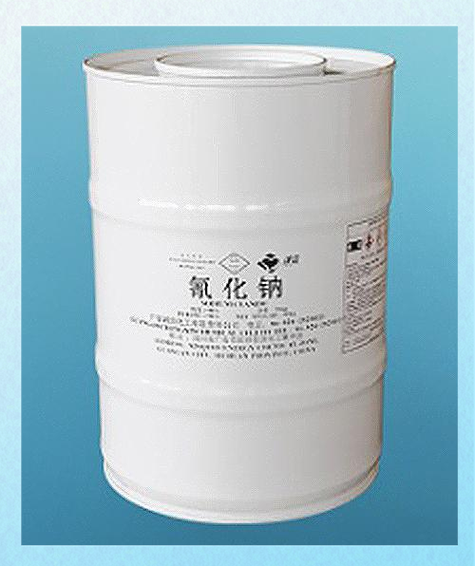
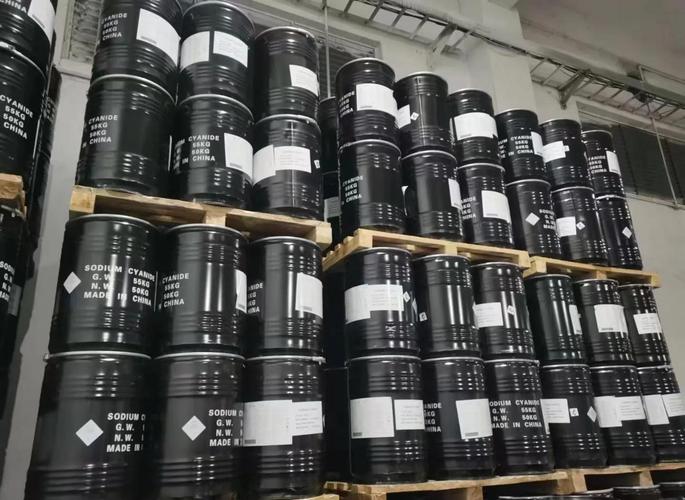
氰化钠(Sodium Cyanide,化学式NaCN)是一种重要的工业化学品,广泛应用于黄金提取、电镀、制药、农药及化工中间体等领域。其中,黄金开采是氰化钠最大的终端用途,约占全球消费量的70%以上。随着全球黄金需求波动、环保法规趋严以及新兴市场工业化进程加快,氰化钠市场正经历结构性变化。据行业分析机构预测,到2029年,全球氰化钠市场规模将达到30.8亿美元,年复合增长率(CAGR)约为3%-4%。
一、市场驱动因素
- 黄金开采需求支撑:尽管黄金价格存在周期性波动,但全球黄金产量仍保持相对稳定。中国、俄罗斯、澳大利亚、美国等主要黄金生产国对氰化钠的刚性需求,构成了市场的基本盘。非洲、南美等地区的新金矿项目陆续投产,将带动氰化钠消费增量。
- 发展中国家工业化:电镀、塑料、医药等下游行业在亚太、拉美等地区的扩张,增加了对氰化钠作为中间体的需求。例如,用于生产蛋氨酸、EDTA等化学品的氰化钠衍生物市场正在增长。
- 替代技术短期难以普及:虽然硫代硫酸盐、甘氨酸等非氰浸金工艺在环保压力下受到关注,但因其成本高、效率低,未来五年内难以大规模替代氰化钠。
二、市场制约因素
- 环保与安全监管:氰化钠剧毒,其生产、运输和使用的安全风险较高。欧盟、美国、中国等均已出台严格法规,要求企业投入更多成本用于防护和废物处理,这可能抑制部分小型矿企的采购意愿。
- 黄金价格波动:若金价长期低迷,高成本金矿可能减产或关闭,从而减少氰化钠采购。2023-2024年金价高位运行,短期内对氰化钠市场形成利好,但长期走势仍存不确定性。
- 地缘政治与供应链风险:氰化钠主要生产国包括中国、美国、澳大利亚、日本等。贸易摩擦、运输限制或能源价格波动可能影响全球供应稳定性。
三、区域市场分析
- 亚太地区:主导全球氰化钠消费,中国既是最大生产国也是最大消费国,占全球产能近40%。澳大利亚、东南亚的金矿活动活跃,需求稳健。
- 北美地区:美国、加拿大拥有成熟的金矿和化工产业,市场增长主要依赖技术升级和环保替代。
- 拉丁美洲:秘鲁、墨西哥、巴西等国金矿资源丰富,是未来需求增长最快的地区之一。
- 非洲:加纳、南非、坦桑尼亚等国产金量上升,但基础设施薄弱和监管不稳定可能制约市场增速。
- 欧洲:受环保政策限制,氰化钠在采矿中的应用逐步收缩,但化学合成领域仍有稳定需求。
四、竞争格局与主要企业
全球氰化钠市场集中度较高,主要生产商包括:
- 澳大利亚Orica(全球最大氰化钠生产商之一)
- 美国Cyanco(受因莫斯集团控股)
- 中国河北诚信、安徽曙光、湖北楚星等
- 日本旭化成、韩国气体等
这些企业通过垂直整合、长期供货协议和技术服务锁定客户。未来竞争将聚焦于成本控制、物流安全及环保合规能力。
五、未来展望(2024-2029)
预计到2029年,全球氰化钠市场将以温和速度增长,规模达到30.8亿美元。增长动力主要来自:
- 黄金开采量的稳步提升,尤其是非洲和南美新项目;
- 拉美和亚太地区化工中间体需求增加;
- 行业整合与技术进步降低成本。
市场面临的主要挑战包括:环保法规趋严、替代浸金技术研发加速、以及原材料(天然气、氨、烧碱)价格波动。企业需加强安全管理、推进绿色生产,并探索氰化钠回收与循环利用技术,以应对可持续发展要求。
氰化钠市场在未来五年内仍将保持韧性,但增速较历史高位有所放缓。把握区域机遇、优化供应链、投资环保技术,将是参与者赢得竞争的关键。
如若转载,请注明出处:http://www.jiahe0797.com/product/41.html
更新时间:2026-10-07 19:59:34